コラム
コンテンツ
8月末に、令和9年度の太陽光発電や蓄電池補助金と優遇税制の原案となる概算要求案が公表されました。
ペロブスカイト太陽電池に280億円、系統用蓄電池に399億円の大型投資が予定される中、中小企業経営者向けに最新動向を解説いたします。
【注】本記事は令和9年度概算要求(令和8年8月末)時点の情報に基づく予測も含んでいます。記載の予算額はすべて要求額であり、今後の国会審議を経て、変動する場合がございます。
各補助金内容の最終決定は、令和9年4月以降に公表される公募要領で必ずご確認ください。また、税制は令和8年度改正時点の内容であり、令和9年度税制改正で変更される場合があります。
1.環境省の概算要求案における主な太陽光・蓄電池補助金
環境省の令和9年度概算要求では、「エネルギー対策特別会計」に5,151億円が計上されています。令和8年度当初予算の2,059億円から3,092億円の増額となっています。なお、環境省全体では1兆1,451億円の要求額となっています。
また、太陽光発電・蓄電池関連施策においては、単純な設備購入補助から次世代技術や新しい設置手法、建物全体・工場全体の脱炭素化へと移しています。
●ペロブスカイト太陽電池へ280億円
環境省の令和9年度要求額では、ペロブスカイト太陽電池の社会実装モデル創出に向けた導入支援事業が280億円と令和8年度当初予算比で4倍もの増額となっています。
ペロブスカイト太陽電池は軽量かつ柔軟であり、体育館の屋根や建物の窓面など、従来のシリコン型パネルでは設置が難しかった場所にも導入できる製品です。主原料のヨウ素は、日本が世界シェア約3割を占めており、重点施策として位置づけられています。
| 項目 | 内容 |
| 令和9年度要求額 | 280億円(令和8年度は70億円) |
| 補助率(計画策定) | 9/10 |
| 補助率(設備等導入) | 2/3〜3/4 |
| 対象者 | 地方公共団体、民間事業者・団体等 |
| 向いている事業者 | 耐荷重の低い屋根を持つ施設、窓面を活用したい建築業関係者 |
●屋根上自家消費型太陽光へは引き続き補助金継続
以前から、太陽光発電や蓄電池の補助金として、認知度の高かった「ストレージパリティの達成に向けた蓄電池等の価格低減促進事業」ですが、令和9年度要求額では63億円(他の事業含む)となっています。
| 項目 | 内容 |
| 令和9年度要求額 | 63億円(令和8年度は28億円)※他事業も含む |
| 補助率 | 購入:太陽光発電3万円/kW、蓄電池1/3 PPA・リース:太陽光発電4万円/kW、蓄電池1/3 |
| 対象者 | 民間事業者・団体等 |
| 備考 | ・蓄電池併設型(必須)で自家消費型の太陽光発電であること ・EVやPHV(外部給電可能なものに限る)をV2H充放電設備とセットで購入する場合に限り、蓄電容量の1/2×4万円/kWh補助(上限あり) |
●「ソーラーカーポート」の支援も継続
本補助金についても、以前から引き続き継続となる見通しです。
駐車場等を活用した新たな設置手法による太陽光発電(ソーラーカーポートの工事費、パワコン等)及び充電設備について支援を行う事業となります。
| 項目 | 内容 |
| 令和9年度要求額 | 63億円(令和8年度は28億円)※他事業も含む |
| 補助額・補助率 | ソーラーカーポート:7万円/kW 充放電設備:1/2 |
| 対象者 | 民間事業者・団体等 |
| 備考 | ソーラーカーポートだけでなく、ソーラーロードへの設置も可 |
●「SHIFT事業」で工場全体の脱炭素化を促進
脱炭素技術等による工場・事業場の省CO2化加速事業(SHIFT事業)の令和9年度要求額は76.8億円(令和8年度は57.9億円)です。自家消費型太陽光や産業用蓄電池も補助対象になりますが、単なる設備設置ではなく、電化・燃料転換などを組み合わせたCO2削減計画としての申請が採択のポイントです。
| 項目 | 内容 |
| 令和9年度要求額 | 76.8億円(令和8年度は57.9億円) |
| 補助率 | 1/3~3/4(上限1億円~5億円) |
| 対象者 | 民間事業者(製造業など工場・事業場を持つ企業) |
| 備考 | CO2排出量を大幅に削減する電化・燃料転換・熱回収等の取組みにより、CO2排出量を工場・事業場単位で15%以上又は主要なシステム系統で30%以上削減する設備導入等を行う中小企業等への支援 |
●ZEB化への補助金も充実
ZEB(ネット・ゼロ・エネルギー・ビル)とは、高い省エネ性能と再エネ設備の導入により、建物のエネルギー消費量を実質ゼロに近づける建築物のことです。令和9年度要求額では、「建築物等のZEB化・省CO2化普及加速事業」が115億円(令和8年度は67億円)で、太陽光発電はパワーコンディショナーや工事費が補助対象に含まれます。
| ZEBランク | 省エネ基準比の削減率 | 補助率(目安) |
| ZEB(Nearly ZEB含む) | 50%以上+再エネ導入 | 2/3まで |
| ZEB Ready | 50%以上 | 1/3まで |
| ZEB Oriented | 30〜40%(延べ面積等により変動) | 1/4まで |
※補助上限額は1件あたり最大5億円(延べ面積等により変動)
2.経済産業省の概算要求案における主な太陽光・蓄電池補助金
経済産業省の令和9年度概算要求は総額7兆7,859億円と、令和8年度当初予算(約3兆693億円)の約2.5倍という過去最大規模になっています。この中に太陽光や蓄電池関連も含んだ「GX推進対策費」として1兆2,594億円が計上されています。
●系統用蓄電池へ399億円投資
「再生可能エネルギー導入拡大に向けた系統用蓄電池等の電力貯蔵システム導入支援事業」の令和9年度要求額は399億円で、令和8年度当初予算350億円から増額されています。
再エネの出力変動を吸収し、電力系統を安定させる系統用蓄電池の導入を支援するもので、近年拡大している再エネの「出力制御」問題への対応としても重視されています。
| 項目 | 内容 |
| 令和9年度要求額 | 399億円(令和8年度は350億円) |
| 補助率 | 1/4、1/2、2/3(事業により変動) |
| 対象者 | 国内で事業を営む法人(SPCも含む) |
| 備考 | ・系統用蓄電池の最大受電電力は1,000kW(1MW)以上 ・系統用蓄電池の他に、再エネ電源に併設する蓄電池、需要家側に設置する蓄電池や長期エネルギー貯蔵技術(LDES)といった大規模電力貯蔵システムが対象 |
●オフサイトコーポレートPPAを活用した補助事業も継続
「脱炭素電源地域貢献型投資促進事業」という事業にて、令和9年度要求額では、1,650億円(令和8年度は400億円)となっています。
これは、電力需要家による、脱炭素電力の活用及び脱炭素電源立地自治体への貢献を条件に、需要家がGX関連投資をする際の設備投資支援を行うことにより、脱炭素電力の安定供給及び供給増と国内GX関連投資の同時実現を目指す補助金です。
| 項目 | 内容 |
| 令和9年度要求額 | 1,650億円(令和8年度は400億円) |
| 補助率 | 1/2等(事業により変動) |
| 対象者 | 民間事業者等 |
| 備考 | 電力需要家による脱炭素電力の活用(コーポレートPPA等)及び脱炭素電源立地自治体への貢献(企業立地等)を条件に付加価値の高いGX関連投資に係る経費のうち建物等取得費、設備費、システム整備費を支援 |
(※)本年度は「GX地域共創補助金」という名称で補助事業が実施されています。
3.太陽光・蓄電池関連の優遇税制情報
概算要求案では、補助金だけでなく優遇税制の新設や継続・拡充についても触れられています。
太陽光や蓄電池に関連する主な優遇税制は以下の通りです。
●中小企業経営強化税制
中小企業経営強化税制は、中小企業の稼ぐ力を向上させる取組を促進するため、中小企業等経営強化法による認定を受けた計画に基づく設備投資について、即時償却及び税額控除(10%または7%)のいずれかの適用を認める措置です。
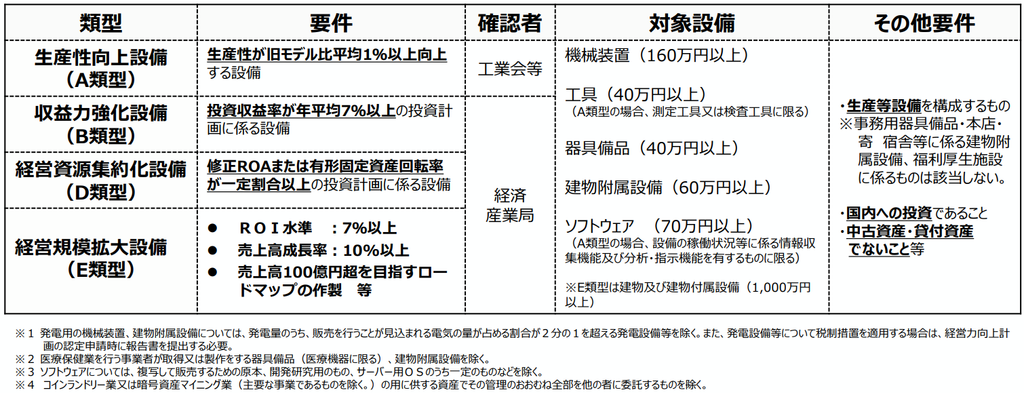
(出典)経済産業省より ※上記は現在実施中の制度内容となります。
今回の要求案においては、上記の内容に加え、「幅広い成長志向型の企業の更なる創出に向けて、政策効果を高める観点から、メリハリをつけた見直しを行い、インセンティブの強化を行ったうえで、延長する。」という文言が追加されています。
●中小企業投資促進税制
中小企業投資促進税制は、中小企業における設備投資を後押しするため、一定の設備投資を行った場合に、税額控除(7%)又は特別償却(30%)の適用を認める措置です。
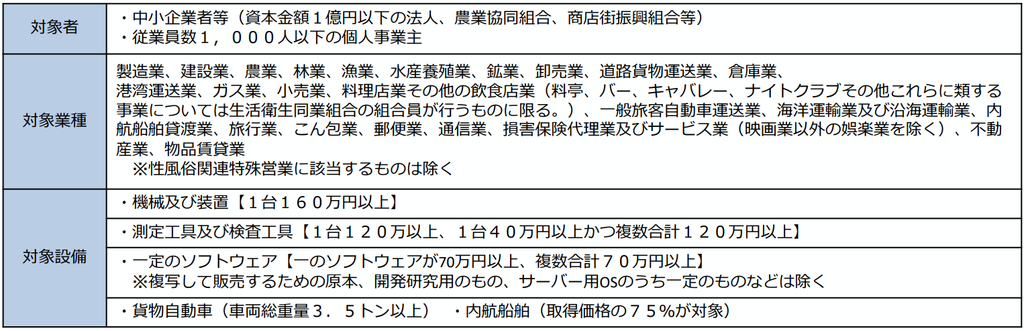
(出典)経済産業省より ※上記は現在実施中の制度内容となります。
今回の要求案では、「中小企業の更なる設備投資を促進するため、政策効果を高める観点から見直しを行った上で延長する。」という文言が追加されています。
4.補助金や優遇税制でよくある質問
Q. 補助金と税制優遇は併用できますか?
A. 補助金を受けた設備でも、補助金相当額を除いた自己負担部分については、優遇税制の対象になるのが一般的です。ただし制度によって、細かい要件が異なるため、事前に税理士や認定支援機関に確認することを推奨しております。
Q. 複数の補助金を同時に受給できますか?
A. 同一設備や同一経費に対する補助金の重複受給は、原則として認められません。ただし、計画策定支援と設備導入支援など、対象経費が明確に区分される場合は、可能な場合もございますので、個別に公募要領での確認が必要です。
いかがでしたでしょうか?
今回ご紹介させていただいた補助金・優遇税制情報は概算要求案段階の情報となり、今後内容が変更となる場合がございます。最新情報は各省庁のホームページをご確認ください。
また、今年も公表されている補助金や優遇税制で同様のものがあれば、事前に内容をご確認いただき、申請資料作成のためにどの様な情報が必要なのか等を把握していただくことをオススメいたします。
弊社でも、補助金を活用した太陽光・蓄電池のご提案や施工を実施しております。
特に補助金については、予算が限られており、認知度の高い補助金については、競争が激しくなり、早期に終了してしまう可能性もございます。
※補助金には書類審査がありますので、必ず取得できるとは限りません。
補助金や優遇税制を活用して、太陽光や蓄電池の導入を検討されている企業様は、お早めに弊社までお問合せください。